Znížte si daňový základ vďaka výskumu a vývoju

Náklady na vlastný výskum, vývoj alebo technické inovácie si môžete pri splnení podmienok odpočítať od základu dane ešte raz.

0 %
oprávnených nákladov možno dodatočne odpočítať
0 €
modelová úspora pri nákladoch 100 000 € a sadzbe 24 %

ČO JE ODPOČET NA VAV

Vývojové náklady si môžete uplatniť dvakrát

0 %

oprávnených nákladov spravidla tvorí dodatočný odpočet

Odpočet na výskum a vývoj je osobitný daňový mechanizmus, ktorý umožňuje firme znížiť si základ dane o vybrané náklady na vlastné výskumné, vývojové alebo inovatívne projekty.

Nejde o dotáciu ani o schvaľovací proces. Odpočet sa uplatňuje priamo v daňovom priznaní.

01 — KALKULAČKA

Vypočítajte si možnú daňovú úsporu

Upravte výšku ročných nákladov na výskum a vývoj a zvoľte sadzbu dane.

10 000 €1 000 000 €
Sadzba dane
Odhadovaná úspora na dani 21 000 € Chcem overiť nárok

Orientačný výpočet. Skutočný efekt závisí od splnenia zákonných podmienok a výšky základu dane.

02 — HLAVNÉ VÝHODY

Investujete do vývoja?

Časť nákladov sa vám môže vrátiť.

Odpočet umožňuje firme dodatočne znížiť základ dane o oprávnené náklady na vlastné výskumno-vývojové projekty. Uplatňuje sa priamo v daňovom priznaní.

Náklady zostávajú výdavkom

Výdavky na výskum a vývoj si najprv uplatníte štandardne ako daňovo uznané náklady. Ich bežný daňový efekt tak zostáva zachovaný.

Odpočítate ich ešte raz

Následne si oprávnenú časť tých istých nákladov odpočítate od základu dane ešte raz prostredníctvom odpočtu na výskum a vývoj.

Nevyužitú časť prenesiete

Ak odpočet nevyužijete celý, jeho neuplatnenú časť môžete za splnenia zákonných podmienok preniesť do nasledujúcich zdaňovacích období.

03 — AKO TO FUNGUJE

Ako postupovať pri odpočte na VaV

Odpočet na výskum a vývoj nie je samostatná dotácia ani schvaľovací proces. Firma ho uplatňuje priamo v daňovom priznaní, musí však vedieť preukázať, že projekt, činnosti aj náklady spĺňajú zákonné podmienky.

KROK
01

Overte, či ide o projekt VaV

Projekt by mal prinášať nový poznatok, nové riešenie alebo prekonávať technickú či vedeckú neistotu. Bežné úpravy, rutinný vývoj alebo použitie známych postupov spravidla nestačia.

Dôležité: Výsledok alebo spôsob riešenia nemá byť na začiatku projektu jednoznačne známy.

KROK
02

Oddeľte činnosti a oprávnené náklady

Do odpočtu možno zahrnúť iba činnosti a náklady, ktoré priamo súvisia s riešením projektu VaV. Preto je potrebné odlíšiť vývojovú prácu od bežnej prevádzky, výroby alebo zákazníckych úprav.

Dôležité: Náklady sledujte oddelene a priebežne už počas zdaňovacieho obdobia.

KROK
03

Zaznamenávajte priebeh projektu

Dokumentácia má zachytiť cieľ projektu, riešenú neistotu, použité postupy, priebeh prác aj dosiahnuté výsledky. Nemala by vzniknúť až spätne pri príprave daňového priznania.

Dôležité: Evidencia musí preukázať, čo sa riešilo, prečo to nebolo rutinné a ako projekt postupoval.

KROK
04

Uplatnite odpočet v daňovom priznaní

Po skončení zdaňovacieho obdobia sa určia oprávnené náklady a vypočíta výška odpočtu. Výsledná suma znižuje základ dane priamo v daňovom priznaní.

Dôležité: Neuplatnenú časť odpočtu možno pri splnení podmienok preniesť do ďalších zdaňovacích období.

04 — VHODNÉ PROJEKTY

Možno vyvíjate viac, než si myslíte.

Rozhodujúca nie je veľkosť firmy ani odvetvie. Dôležitá je novosť, systematický postup a riešenie technickej alebo vedeckej neistoty.

01

Softvér a algoritmy

Nové architektúry, spracovanie dát alebo riešenie technických obmedzení.

02

Prototypy a zariadenia

Vývoj a overovanie funkčného modelu, stroja alebo technického celku.

03

Výrobné technológie

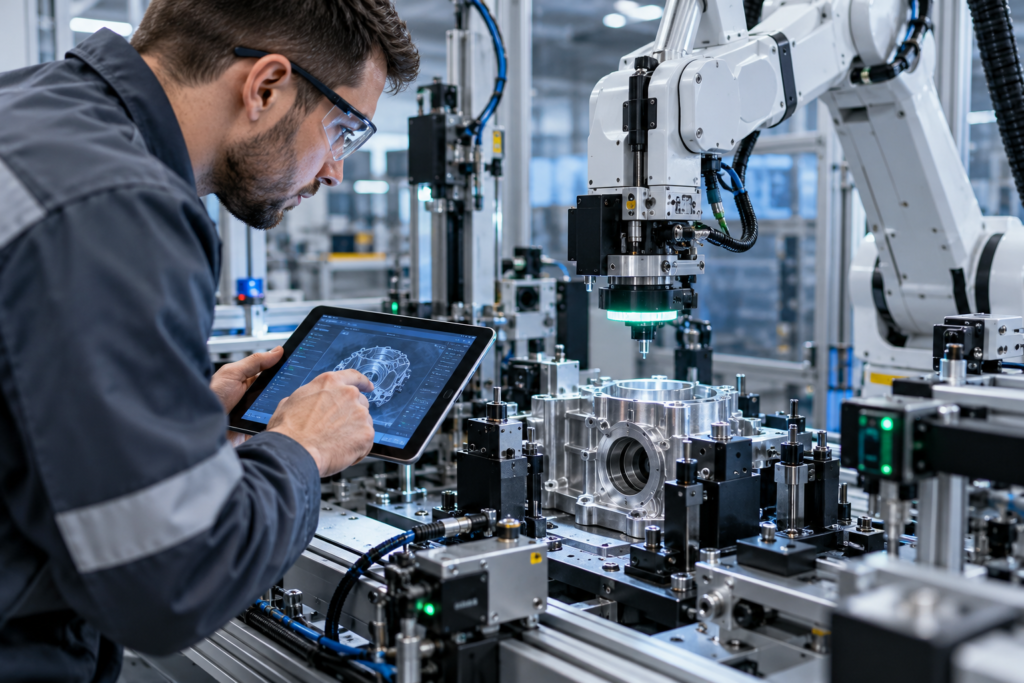
Nové alebo podstatne zmenené procesy s experimentálnym overovaním.

04

Produkty a receptúry

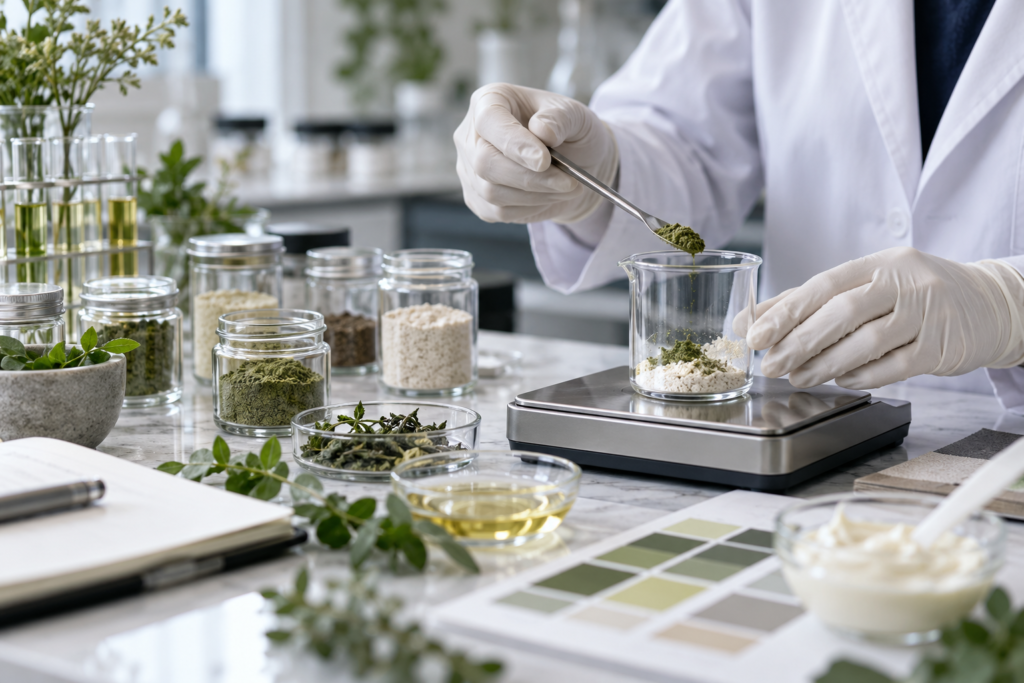
Testovanie vlastností, materiálov, zloženia a technologickej uskutočniteľnosti.

05 — Časté otázky

Čo firmy najčastejšie potrebujú vedieť

Krátke odpovede na základné otázky predtým, než sa pustíte do posúdenia projektu.

Ciele by mali zohľadňovať podstatu výskumno-vývojových aktivít a jasne vymedzovať daný projekt od ostatných aktivít spoločnosti. Zároveň je nutné dodržať podmienku, že ciele projektu výskumu a vývoja musia byť dosiahnuteľné a merateľné po jeho ukončení.

Uplatnenie superodpočtu je možné, iba ak spoločnosť splní zákonnú podmienku a má v stanovenej lehote k dispozícii projektovú dokumentáciu tzv. Projekt výskumu a vývoja. Tento dokument musí vzniknúť najneskôr v lehote na podanie daňového priznania, v ktorom si daňovník uplatňuje odpočet na VaV. V prípade, že by sa spoločnosť rozhodla uplatňovať odpočet po niekoľkých rokoch VaV činností a nemá tento dokument vytvorený, uplatniť si teoreticky môže už iba posledný rok trvania projektu.

Pokiaľ sa spoločnosti v stanovenej lehote nepodarilo dosiahnuť hlavný cieľ projektu, spoločnosť môže projektovú dokumentáciu upraviť dodatkom, v ktorom uvedie zmeny napríklad nový predpokladaný termín ukončenia, náklady na projekt a podobne. Dodatok je možné vytvoriť iba za predpokladu, že sa nezmenil hlavný cieľ projektu. Pokiaľ došlo aj k zmene hlavného cieľa, projekt výskumu a vývoja sa bude posudzovať ako nový projekt výskumu a vývoja, ku ktorému je potrebné vypracovať celú projektovú dokumentáciu, a nielen dodatok k pôvodnému projektu.

Spoločnosť si môže uplatniť odpočet na VaV aj na neúspešný projekt výskumu a vývoja tj. na projekt, ktorého ciele sa nepodarilo naplniť. V prípade, že spoločnosť uplatňuje odpočet na takýto projekt, musí neúspešné výsledky projektu vyhodnotiť a zdôvodniť.

06 — KONTAKT

Potrebujete poradiť?

Správne uplatnenie odpočtu na VaV si vyžaduje skúsenosti a odborné znalosti, neváhajte sa obrátiť na odborníkov.

Sme dostupní telefonicky alebo e-mailom

    01


    Poďme preveriť váš projekt